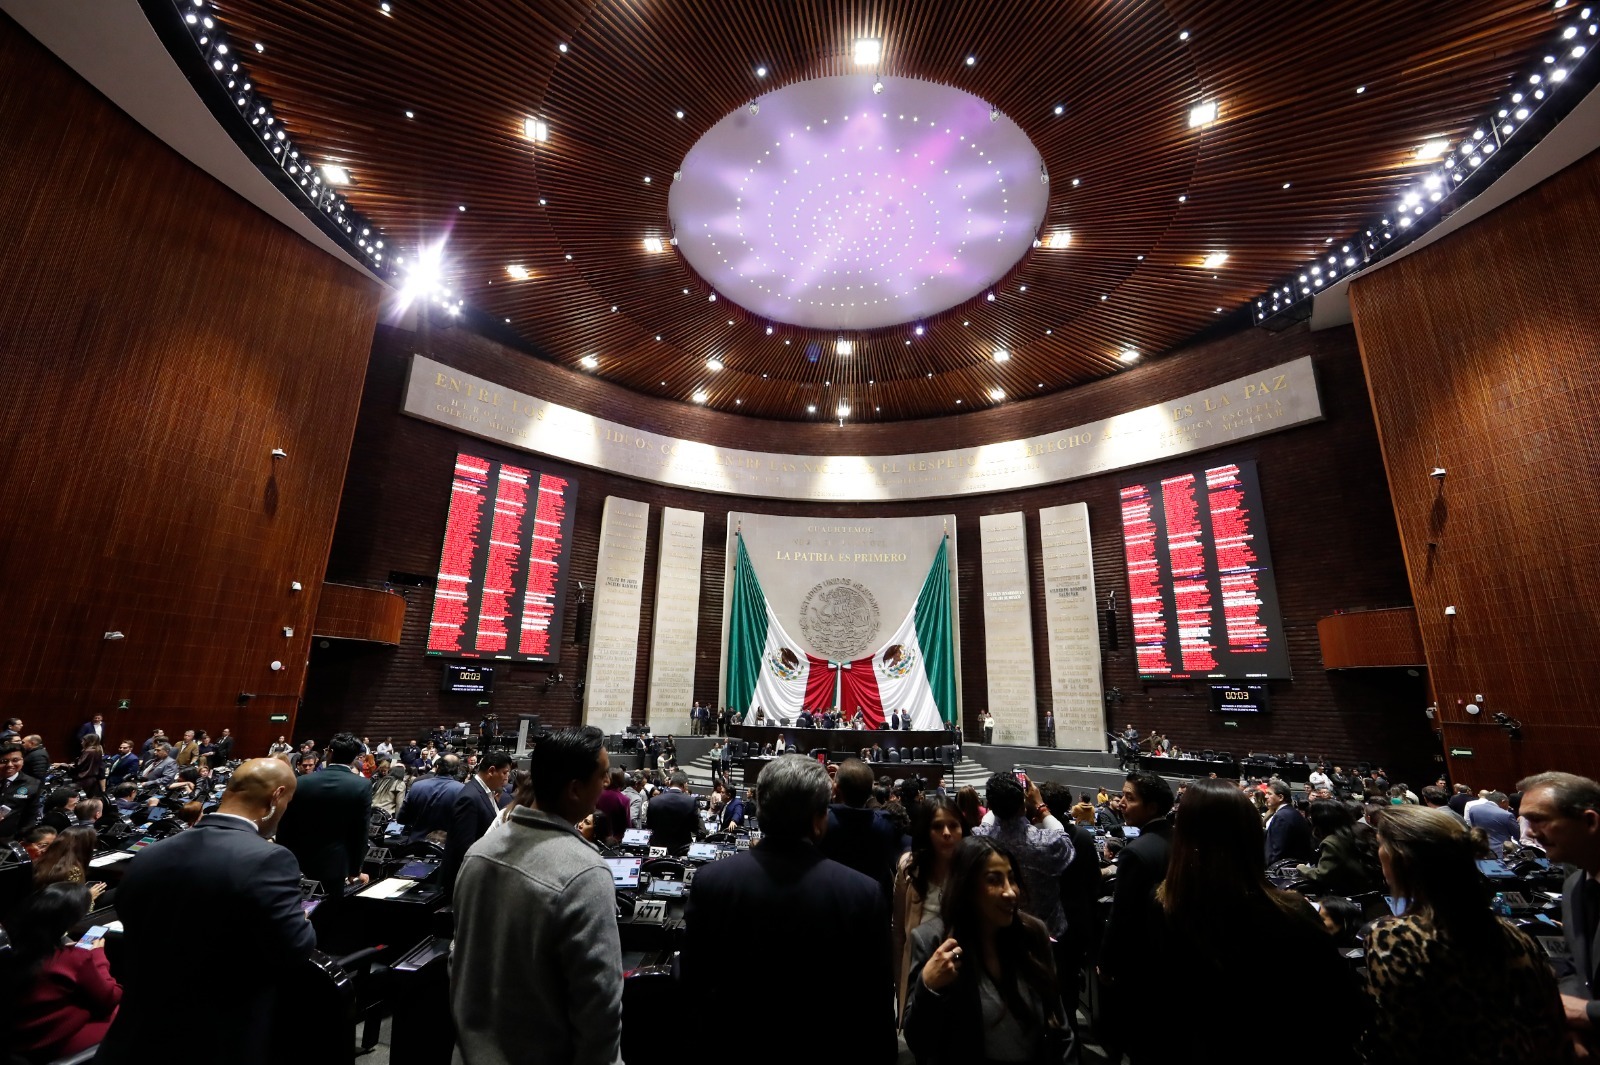
- El dictamen en lo general fue aprobado ayer y la discusión en lo particular continúa hoy miércoles.
- Las modificaciones buscan fortalecer la recaudación y combatir la evasión fiscal.
- De entrar en vigor, tendrán efectos diferenciados para empresas, pequeños negocios y personas físicas a partir de 2027.
Redacción
Los votos favorables correspondieron a legisladores de Morena, el Partido del Trabajo (PT) y el Partido Verde Ecologista de México (PVEM), mientras que las bancadas del Partido Acción Nacional (PAN), el Partido Revolucionario Institucional (PRI) y Movimiento Ciudadano (MC) votaron en contra.
La propuesta contempla restricciones a determinadas deducciones empresariales, límites al aprovechamiento de pérdidas fiscales acumuladas, nuevas reglas para algunas operaciones financieras y la ampliación de los límites de ingresos para tributar en el Régimen Simplificado de Confianza (RESICO).
El objetivo planteado por el Ejecutivo federal es fortalecer la recaudación, combatir la evasión y la elusión fiscal y cerrar espacios utilizados para reducir indebidamente el pago de impuestos, sin modificar la tasa general del ISR empresarial.
¿En qué consisten los principales cambios?
Límites a las deducciones de las empresas
La reforma propone un mecanismo de control para las personas morales residentes en México cuyos ingresos acumulables superen los 50 millones de pesos.
Las empresas comprendidas en esta disposición enfrentarían límites a las deducciones autorizadas que pueden aplicar para calcular su resultado fiscal, con una mecánica que establece un tope relacionado con 96.67% de sus ingresos acumulables.
Esto significa que algunas empresas podrían tener que pagar más ISR si una parte de sus gastos deja de ser deducible conforme a las nuevas reglas, aunque dichos gastos se hayan realizado efectivamente.
Restricciones al uso de pérdidas fiscales
El dictamen plantea limitar a 50% de la utilidad fiscal el monto de las pérdidas de ejercicios anteriores que determinadas empresas pueden amortizar en un ejercicio.
Las pérdidas que no puedan aplicarse debido a ese límite podrían utilizarse en los ejercicios siguientes, conforme a las condiciones y plazos previstos en la legislación.
La medida podría elevar temporalmente el impuesto a cargo de empresas que arrastran pérdidas fiscales de años anteriores, aunque no necesariamente implica que pierdan el derecho a utilizarlas en el futuro.
Ampliación del RESICO para personas físicas y morales
Uno de los cambios relevantes para pequeños contribuyentes es el aumento del límite anual de ingresos para acceder al Régimen Simplificado de Confianza.
Para las personas físicas, el umbral propuesto pasaría de 3.5 a 5 millones de pesos anuales; para las personas morales, aumentaría de 35 a 50 millones de pesos.
La modificación busca facilitar que más pequeños negocios y actividades empresariales puedan tributar bajo este régimen, siempre que cumplan los demás requisitos legales.
Nuevas reglas para operaciones financieras y pagos
La reforma también contempla restricciones para deducir determinados anticipos por servicios y arrendamientos antes de que estos se presten o transcurra el periodo correspondiente.
Asimismo, propone reducir de 30% a 20% el límite de deducibilidad de los intereses netos respecto de la utilidad fiscal ajustada, además de modificar reglas aplicables a pagos al extranjero y a determinadas operaciones de capitalización de pasivos.
Estos cambios podrían afectar la planeación fiscal de empresas con financiamiento elevado, operaciones internacionales o estructuras corporativas complejas.
¿Cómo afectará a los contribuyentes?
Personas asalariadas
La reforma no establece, por sí misma, un aumento general de la tasa del ISR que se descuenta de los salarios. El efecto directo dependerá de las disposiciones que finalmente queden aprobadas y de la situación fiscal de cada contribuyente.
Personas físicas con pequeños negocios
Quienes cumplan los requisitos del RESICO podrían beneficiarse del aumento del límite de ingresos, al tener la posibilidad de permanecer o incorporarse a este régimen con ingresos anuales superiores a los permitidos actualmente.
No obstante, superar el nuevo umbral no garantizaría automáticamente el acceso, pues también deben satisfacerse las demás condiciones previstas en la legislación.
Pequeñas y medianas empresas
El efecto dependerá de sus ingresos, sus gastos deducibles, sus pérdidas fiscales pendientes y su estructura de financiamiento.
Las empresas con ingresos inferiores al umbral de 50 millones de pesos no quedarían sujetas al mecanismo general de control de deducciones descrito, aunque podrían verse alcanzadas por otras modificaciones del dictamen.
Empresas de mayores ingresos y grupos corporativos
Las compañías que utilicen deducciones elevadas, pérdidas fiscales acumuladas o mecanismos de diferimiento del impuesto podrían enfrentar una mayor carga fiscal o tener que anticipar pagos que anteriormente podían diferirse.
El dictamen también contempla eliminar el régimen opcional para grupos de sociedades, con disposiciones para determinar y enterar el ISR diferido.
Estímulos para inversión, capacitación e innovación
La propuesta incorpora incentivos vinculados con el Plan México y los Polos de Desarrollo Económico para el Bienestar.
Entre ellos se encuentran mecanismos de deducción inmediata para determinadas inversiones en activos fijos nuevos y una deducción adicional de 25% por incrementos en gastos de capacitación e innovación, bajo los requisitos y periodos establecidos en el proyecto.
Para los contribuyentes autorizados que realicen inversiones elegibles en los Polos de Desarrollo, se plantea la posibilidad de deducir inmediatamente 100% de determinadas inversiones en bienes nuevos de activo fijo utilizados exclusivamente en esas zonas.
Estos beneficios no serían automáticos ni universales, ya que dependerían de la actividad, el tipo de inversión y el cumplimiento de las condiciones legales.
¿Cuándo entrarían en vigor?
El dictamen plantea que las principales modificaciones fiscales sean aplicables a partir del 1 de enero de 2027.
Sin embargo, la aprobación en lo general del martes 13 de octubre no equivale a la conclusión definitiva del procedimiento legislativo. La discusión de los artículos reservados continuaba durante el miércoles 14, por lo que el texto final y su entrada en vigor deben sujetarse al resultado de las votaciones, la aprobación correspondiente en el Senado y la publicación del decreto en el Diario Oficial de la Federación.
La reforma combina medidas para limitar determinadas deducciones y combatir prácticas de evasión con estímulos para ciertas inversiones y una ampliación del RESICO. Sus efectos dependerán del régimen fiscal de cada contribuyente y de las disposiciones que finalmente queden establecidas en la ley.